

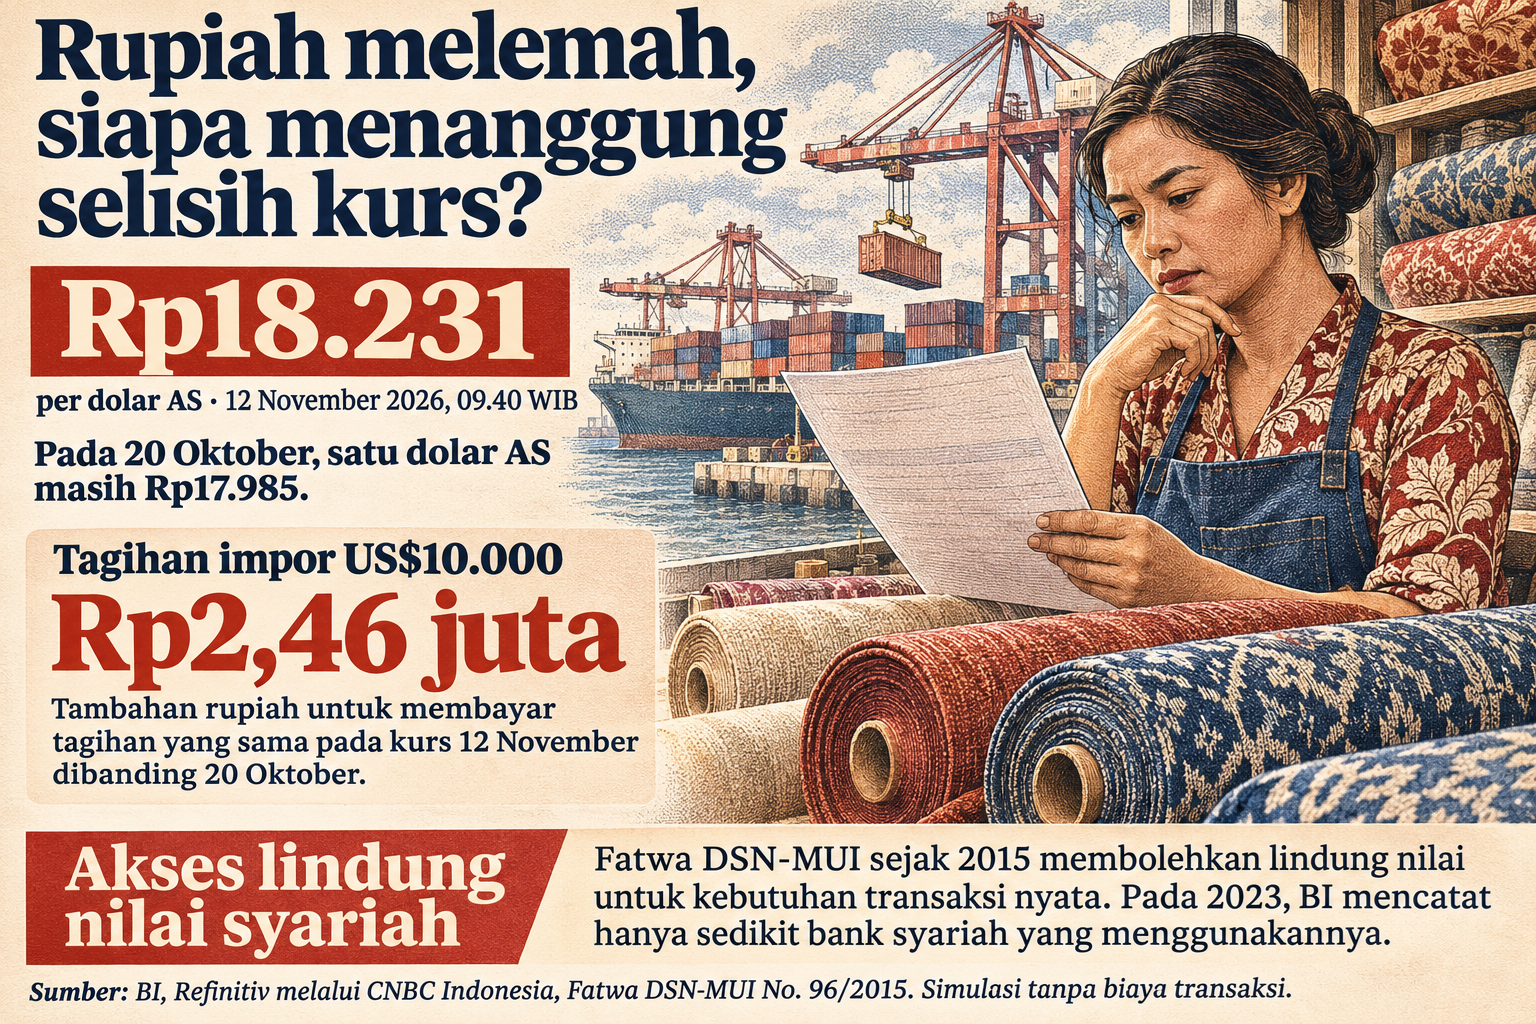
Kamis pagi, 12 November 2026, rupiah diperdagangkan di Rp18.231 per dolar AS pada pukul 09.40 WIB, melemah 0,44% dari penutupan sehari sebelumnya (data Refinitiv melalui CNBC Indonesia). Tiga pekan sebelumnya, pada 20 Oktober, Bank Indonesia (BI) masih mencatatnya di Rp17.985. Cadangan devisa memang masih US$146,8 miliar pada akhir Oktober, tetapi angka itu US$9,7 miliar lebih rendah daripada posisi akhir 2025. Isu ini mendesak karena akhir tahun adalah musim kebutuhan valuta asing: impor, pembayaran utang, dan repatriasi dividen jatuh pada waktu yang berdekatan.
Tesis artikel ini: pemicu pelemahan rupiah terutama datang dari luar negeri, tetapi siapa yang menanggung kerugiannya ditentukan di dalam negeri, yaitu oleh akses terhadap lindung nilai. Di titik itulah keuangan syariah Indonesia tertinggal, padahal fatwanya sudah tersedia sejak 2015.
A. Potret empiris
Rupiah melemah bertahap, bukan anjlok. BI mencatat Rp17.985 per dolar AS pada 20 Oktober 2026, atau 0,61% lebih lemah daripada akhir September. Komite Stabilitas Sistem Keuangan (KSSK) mencatat Rp18.145 pada 2 November. Dari 20 Oktober ke pagi 12 November, harga dolar naik sekitar 1,4% (hitungan penulis: 246 dibagi 17.985). Yang lebih mencolok adalah biaya mempertahankannya: BI menahan BI-Rate di 5,75%, menaikkan suku bunga Deposit Facility menjadi 5,00%, dan mengintervensi pasar spot, DNDF, serta NDF luar negeri.
| Indikator | Angka | Periode | Sumber |
|---|---|---|---|
| Kurs rupiah per dolar AS | Rp17.985 | 20 Oktober 2026 | BI |
| Kurs rupiah per dolar AS | Rp18.145 | 2 November 2026 | KSSK |
| Kurs rupiah per dolar AS (intrahari) | Rp18.231 | 12 November 2026, 09.40 WIB | Refinitiv melalui CNBC Indonesia |
| Cadangan devisa | US$146,8 miliar (5,3 bulan impor) | Akhir Oktober 2026 | BI |
| Cadangan devisa | US$156,5 miliar | Akhir 2025 | Melalui Bloomberg Technoz |
| Investasi portofolio asing | Keluar bersih US$0,08 miliar | Triwulan III 2026 | KSSK |
| IHSG | 5.057,05 (turun 16,7% dalam sebulan) | 30 Oktober 2026 | KSSK |
| Prakiraan defisit transaksi berjalan | 1,6–2,4% PDB | Tahun 2026 | BI |
| Inflasi harga perdagangan besar (IHPB) | 7,00% yoy (September: 6,76%) | Oktober 2026 | Dewan Ekonomi Nasional |
| Transaksi mata uang lokal (LCT) | Setara US$52,6 miliar (2025 penuh: US$25,7 miliar) | Januari–September 2026 | KSSK |
Dugaan penyebab pertama: tekanan eksternal. Pendukungnya kuat. The Fed, ECB, dan Bank of Japan sama-sama menaikkan suku bunga 25 basis poin pada September, dan indeks dolar naik ke 102,96, tertinggi sejak Maret 2025 (pejabat BI melalui CNBC Indonesia). BI juga menyatakan pelemahan rupiah sejalan dengan mata uang kawasan. Yang masih dibutuhkan adalah angka pembanding per negara; artikel ini tidak menemukannya dalam rilis resmi, sehingga klaim “sejalan dengan kawasan” belum dapat diuji secara mandiri.
Penjelasan pesaing: kerentanan domestik. Buktinya juga nyata. Arus keluar terjadi di pasar saham setelah pengumuman konsultasi MSCI, dan IHSG turun 16,7% sepanjang Oktober. Defisit transaksi berjalan triwulan II 2026 dilaporkan US$12,5 miliar atau 3,3% PDB (melalui CNBC Indonesia; rilis BI belum dibuka). Pelaku pasar juga menyebut dinamika politik dalam negeri. Yang melemahkan penjelasan ini: pembelian bersih asing di SBN masih Rp28,79 triliun pada triwulan III, dan arus portofolio sejak Januari hingga 23 Oktober masih masuk bersih US$13,23 miliar.
Kedua penjelasan ini saling melengkapi. Guncangan luar menentukan kapan tekanan datang; defisit transaksi berjalan dan ketergantungan pada dana portofolio menentukan seberapa dalam. Ini korelasi yang masuk akal, bukan bukti sebab-akibat.
Siapa yang terdampak? Pertama, importir bahan baku dan debitur valas. Utang luar negeri swasta tercatat US$195,6 miliar pada Agustus 2026 (BI, dari cuplikan rilis). Kedua, rumah tangga, melalui harga. IHPB naik 7,00% pada Oktober, tetapi sumbernya tidak memisahkan pengaruh kurs dari pengaruh El Nino dan harga energi. Untuk memastikannya dibutuhkan rincian IHPB kelompok barang impor dari BPS.
B. Analisis ekonomi syariah
Pertukaran mata uang dalam fikih disebut sharf. Aturan dasarnya datang dari hadis riwayat Muslim dari ‘Ubadah bin Shamit: emas dengan emas dan perak dengan perak harus setara dan tunai; bila jenisnya berbeda, boleh dijual sekehendak penjual asalkan tunai, yadan bi yadin (Sahih Muslim no. 1587). Mata uang modern dianalogikan dengan emas dan perak, sehingga rupiah boleh ditukar dolar pada kurs berapa pun, tetapi serah terimanya tidak boleh ditunda. Di sinilah kontrak forward konvensional bermasalah: harga dikunci hari ini, serah terima dilakukan nanti.
Padahal kebutuhan melindungi diri dari gejolak kurs itu nyata. DSN-MUI menjawabnya lewat Fatwa No. 96/DSN-MUI/IV/2015. Lindung nilai syariah (al-tahawwuth al-islami) dibolehkan atas dasar kebutuhan nyata (al-hajah al-massah). Bentuknya saling berjanji (muwa’adah) untuk melakukan transaksi spot pada tanggal tertentu dengan kurs yang disepakati sekarang; akad sharf baru terjadi saat jatuh tempo dan diikuti serah terima penuh. Fatwa itu melarang tujuan spekulatif, mewajibkan adanya transaksi yang mendasari, dan melarang hak atas janji tersebut diperjualbelikan. Salah satu dalil yang dikutip fatwa adalah QS. Al-Hasyr [59]: 18, perintah agar setiap orang memperhatikan apa yang disiapkannya untuk hari esok.
Ada perbedaan pendapat yang berdampak langsung pada kebijakan. Standar Syariah AAOIFI No. 1 tentang perdagangan mata uang (klausul 2/9/1) melarang janji dua pihak yang sama-sama mengikat, sekalipun untuk lindung nilai, dan hanya membolehkan janji sepihak. DSN-MUI, dengan merujuk antara lain pada pendapat Imam Syafi’i dalam al-Umm sebagaimana dikutip dalam fatwanya, membolehkan muwa’adah. Menurut analisis penulis, akibat praktisnya adalah instrumen lindung nilai syariah Indonesia belum tentu diterima lawan transaksi yang mengikuti AAOIFI, sehingga pasarnya sulit menjadi dalam.
Kesenjangan antara fatwa dan praktik cukup lebar. Paparan BI dalam seminar Ikatan Akuntan Indonesia pada 18 Desember 2023 menyebut hanya 14 dari 33 bank umum dan unit usaha syariah yang berstatus bank devisa, transaksi valas syariah didominasi transaksi tunai, dan “hanya sedikit” bank syariah yang melakukan lindung nilai. Data ini berumur hampir tiga tahun; artikel ini tidak menemukan pembaruan resminya. Lalu pada Oktober 2026 BI memperbesar potongan premi untuk DNDF dan swap lindung nilai, dan siaran persnya secara eksplisit menyebut instrumen konvensional. DNDF diselesaikan secara netting tanpa serah terima mata uang, sedangkan fatwa mensyaratkan serah terima penuh. Artinya, insentif terbesar jatuh pada instrumen yang secara struktur tidak dapat dipakai lembaga syariah. Label syariah, dengan demikian, belum memberi perlindungan yang setara kepada nasabahnya.
C. Solusi empiris
1. Jangka pendek (paling lama 3 bulan): menyetarakan insentif lindung nilai syariah. BI sudah memiliki instrumen Swap Lindung Nilai Syariah kepada BI sejak Desember 2022, berbasis akad al-tahawwuth al-murakkab. Langkah pertamanya sederhana: pada Rapat Dewan Gubernur terdekat, potongan premi yang kini berlaku untuk swap konvensional (15–25% menurut tenor) diberlakukan juga untuk swap syariah, dan BI menerbitkan volume transaksi lindung nilai syariah setiap bulan. Bank devisa syariah lalu menawarkan lindung nilai sederhana kepada nasabah importir dan penyelenggara perjalanan umrah, yang kewajiban valasnya jelas. Bukti pendukungnya tidak langsung: BI melaporkan kebijakan insentif sejak Juni 2026 menarik arus masuk US$9,9 miliar hingga 20 Oktober, tetapi itu arus portofolio, bukan perlindungan bagi importir. Tingkat bukti: Menjanjikan. Biayanya berupa premi yang tidak diterima BI; besarannya tidak dapat dihitung karena volume lindung nilai syariah tidak dipublikasikan. Risikonya adalah insentif dinikmati segelintir bank besar, serta godaan menyelesaikan transaksi secara netting yang bertentangan dengan fatwa.
2. Jangka menengah: memperluas transaksi mata uang lokal (LCT). Bila impor dari Tiongkok dibayar dalam yuan dan dari Malaysia dalam ringgit lewat pertukaran spot, kebutuhan dolar berkurang. Dari sisi fikih, cara ini paling bersih karena murni sharf tunai, tanpa perlu masuk ke perdebatan muwa’adah. Pelaksananya BI, bank yang ditunjuk, dan asosiasi importir. Skalanya sudah terlihat: setara US$52,6 miliar pada Januari–September 2026, lebih dari dua kali transaksi sepanjang 2025. Tingkat bukti: Terbukti dari sisi pertumbuhan penggunaan, tetapi belum terukur dampaknya pada stabilitas rupiah. Keterbatasannya, risiko tidak hilang, hanya berpindah dari dolar ke mata uang mitra, dan pemasok luar negeri harus bersedia menerimanya.
3. Struktural: menyamakan mata uang pembiayaan dengan mata uang pendapatan. AAOIFI klausul 2/4/2 menunjukkan arahnya: risiko valas dikelola lewat transaksi riil dalam mata uang yang sama, bukan lewat taruhan arah kurs. Bagi negara, artinya memperbesar porsi pembiayaan berbasis ekuitas dan sukuk rupiah beragun aset, serta menekan defisit migas yang menurut BI menjadi pendorong pelebaran defisit transaksi berjalan. Pelaksananya Kementerian Keuangan, BI, OJK, dan korporasi. Tingkat bukti: Masih gagasan untuk konteks Indonesia saat ini. Artikel ini tidak menemukan estimasi biaya; yang dibutuhkan adalah data komposisi mata uang pendapatan dan utang korporasi.
| Solusi | Tahap pertama | Indikator keberhasilan |
|---|---|---|
| Insentif lindung nilai syariah | Keputusan RDG BI berikutnya; publikasi volume bulanan | Sedikitnya 7 dari 14 bank devisa syariah (data 2023) aktif bertransaksi dalam 3 bulan |
| Perluasan LCT | Sosialisasi kepada importir di 7 negara mitra | Nilai LCT 2027 di atas setara US$100 miliar (usulan penulis; kira-kira 1,4 kali laju tahunan 2026) |
| Pembiayaan sesuai mata uang pendapatan | Publikasi data ketidaksesuaian mata uang korporasi | Defisit transaksi berjalan di bawah batas bawah prakiraan BI, 1,6% PDB |
D. Refleksi filosofis
Ekonomi arus utama memperlakukan kurs sebagai harga, dan mata uang sebagai aset yang wajar diperdagangkan demi keuntungan. Tradisi Islam berangkat dari titik lain. Al-Ghazali, dalam Ihya’ ‘Ulum al-Din (Kitab al-Syukr), menggambarkan dinar dan dirham sebagai hakim dan perantara yang menakar nilai barang lain, bukan sebagai barang yang dicari demi dirinya sendiri. Rujukan ini dibaca penulis melalui ulasan Dar al-Ifta Yordania yang mengutip Ihya’ jilid 4 halaman 91, belum dari kitabnya langsung. Bila uang adalah alat ukur, kurs yang bergejolak ibarat meteran yang panjangnya berubah-ubah: semua orang yang mengukur dengannya ikut dirugikan, termasuk yang tidak pernah menyentuh pasar valas.
Dari sini soal keadilan (‘adl) menjadi jelas. Korporasi besar dapat membeli perlindungan; pedagang kecil dan rumah tangga menanggung sisanya lewat harga. Fatwa DSN-MUI sendiri mengutip hadis “ikatlah untamu, lalu bertawakallah” dan kaidah bahwa kebijakan penguasa atas rakyat harus terikat pada kemaslahatan. Keduanya menempatkan ikhtiar mengelola risiko sebagai kewajiban, dan stabilitas alat ukur sebagai barang publik yang masuk wilayah penjagaan harta (hifzh al-mal) dalam maqashid syariah.
Refleksi ini memberi urutan pada solusi di bagian C. LCT paling dekat dengan fungsi asli uang karena hanya menukar untuk berdagang. Lindung nilai syariah sah sejauh menjadi ikatan unta, bukan arena untung-untungan. Pembenahan struktur pembiayaan adalah jawaban paling mendasar, karena mengurangi kebutuhan akan perlindungan itu sendiri.
Penutup
Rupiah di atas Rp18.000 bukan tanda krisis: cadangan devisa masih setara 5,3 bulan impor dan arus portofolio sepanjang tahun masih positif. Namun episode ini memperlihatkan bahwa perlindungan dari risiko kurs dibagikan secara tidak merata, dan bahwa sektor syariah belum ikut menikmati insentif yang paling besar.
Pertanyaan yang masih terbuka: apakah DSN-MUI dan otoritas perlu mengembangkan varian lindung nilai berbasis janji sepihak yang selaras dengan AAOIFI agar bank syariah Indonesia memperoleh lawan transaksi lintas negara, atau justru mempertahankan muwa’adah dan membangun pasar domestik yang cukup dalam lebih dahulu?
Artikel ini adalah kajian, bukan fatwa atau nasihat investasi. Keputusan hukum dan keuangan pribadi sebaiknya dikonsultasikan kepada ahlinya.


